※本記事にはアフィリエイトリンク(広告)が含まれています。
結論:宅建「税その他」は出題傾向を押さえれば6点取れる
「税その他」は8問と範囲が広く見えますが、出題の仕組みと優先順位を正しく押さえれば、6点以上は現実的な目標です。
サラリーマンとして働きながら一発合格した筆者の経験をもとに、論点をA・B・Cの3段階でランク付けし、「どこで点を取るか」「どこを割り切るか」を明確にします。
先に結論を示します。
6点を取るための基本戦略
- Aランク(5問免除科目+印紙税)で4〜5点を確保する
- Bランク(地方税・登録免許税・地価公示法)で1〜2点を上積みする
- Cランク(譲渡所得・鑑定評価基準)は深追いしない
5問免除科目(住宅金融支援機構・景品表示法・土地建物・統計)は、範囲が狭く過去問の使い回しも多い得点源です。
ここで確実に点を固め、残りを税分野で補う構造が最も安定します。
※目標点数は5点程度とする考え方も一般的ですが、当サイトではAランク+Bランクの積み上げから「6点」を現実的な到達目安としてご紹介しています。
分野別の配点全体像はこちら
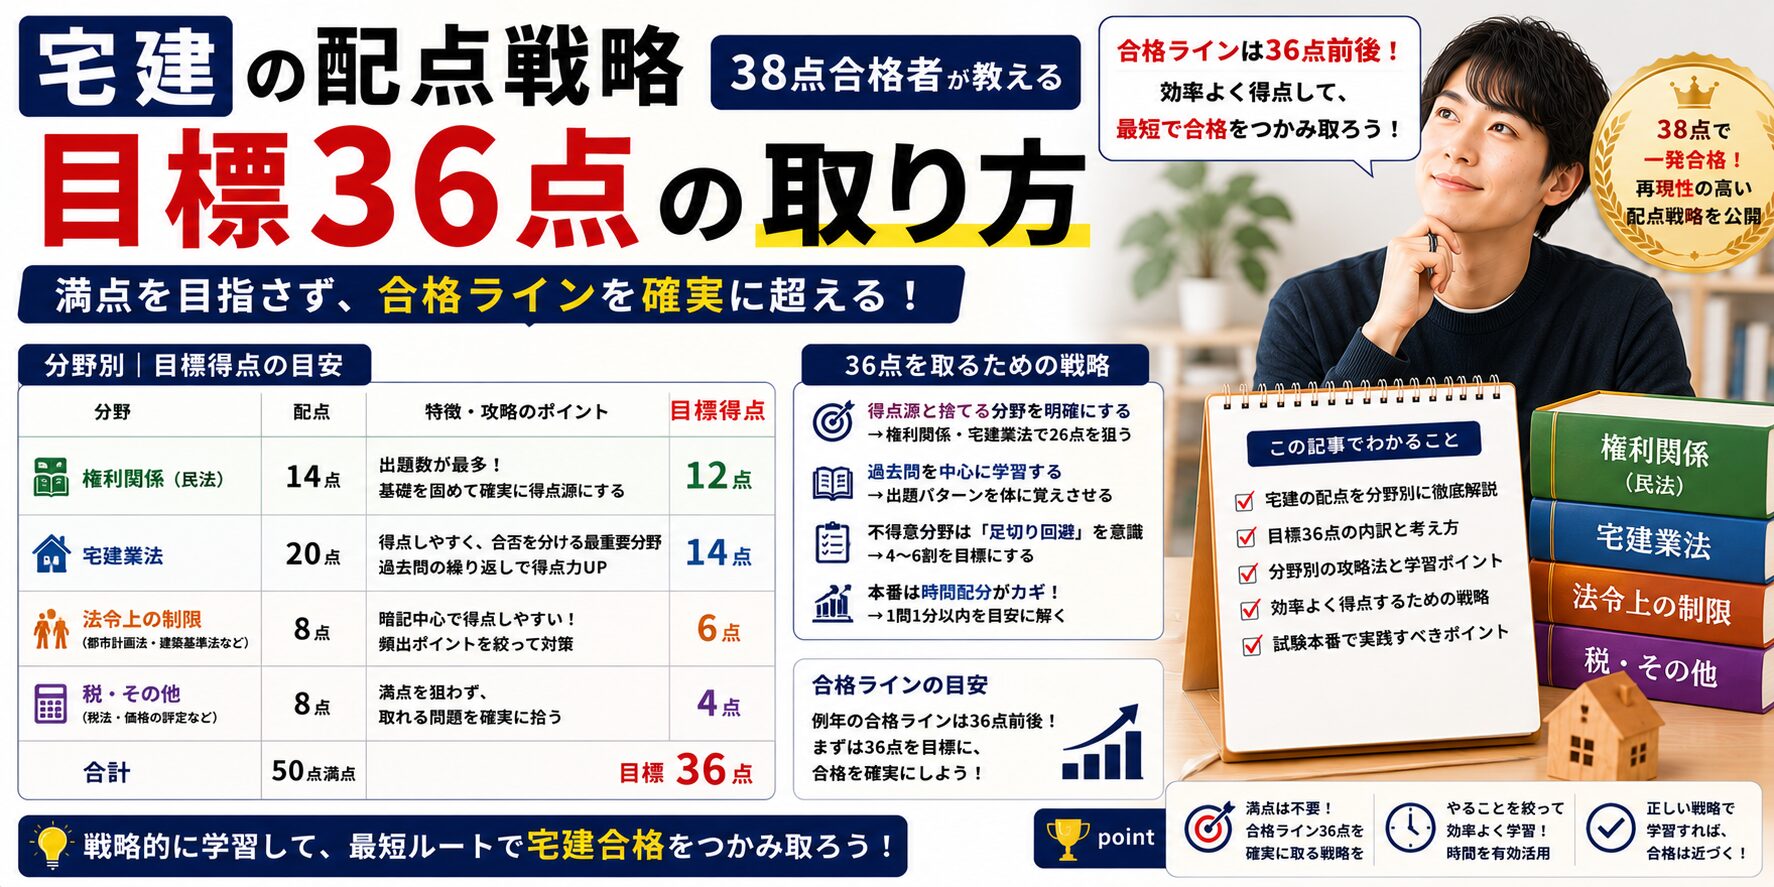
Aランク・Bランク・Cランクの定義
| ランク | 意味 | 方針 |
|---|---|---|
| A(必須) | 暗記量が少なく、過去問中心で完成できる | 最優先で完成させる |
| B(準必須) | 頻出だが細かい論点もある。余力があれば必ず押さえる | Aの後に取り組む |
| C(深追い不要) | 特例が多く、得点効率が低い | 基礎用語のみ確認し、時間をかけない |
宅建「税その他」の出題傾向|8問の内訳と毎年の変動パターン
「税その他」は全50問中8問。内訳は次の通りで、複数の候補分野のうちどれか1問だけが出題される「抽選的な構造」になっている点がポイントです。
- 国税:4分野のうち1問
- 地方税:2分野のうち1問
- その他:2分野のうち1問
- 5問免除科目:5分野固定で必ず5問
この構造を理解しておくと、「なぜこの分野は勉強するのに、あの分野は捨てていいのか」というランク分けの根拠が見えてきます。
国税|4分野中1問はどれが出る?
国税では、所得税(譲渡所得)・印紙税・登録免許税・贈与税の4分野のうち1問が出題されます。
中でも印紙税・登録免許税は出題パターンが比較的定まっており、得点しやすい分野です。
一方、所得税・贈与税は計算を伴うこともあり、難易度が上がりやすい傾向があります。
地方税|不動産取得税と固定資産税、どちらが出る?
地方税では、不動産取得税と固定資産税のいずれか1問が出題されます。
分野によっては数年おきに同じ分野が連続して出題されることもあるため、「必ず交互に出る」と決めつけず、直近の過去問で最新の出題実績を確認しておくと安心です。
その他|地価公示法と不動産鑑定評価基準、どちらが出る?
「その他」では、地価公示法または不動産鑑定評価基準のいずれか1問が出題されます。
地価公示法の方が条文構造がわかりやすく取り組みやすいとされますが、どちらが出題されても対応できるよう、基本事項は両方おさえておくのが安全です。
5問免除科目|5分野固定で毎年5問
住宅金融支援機構・景品表示法・統計・土地・建物の5分野からは、毎年必ず5問が出題されます。宅建業に従事し、登録講習を修了した方はこの5問が免除されますが、免除を受けていない場合は通常通り出題されるため、Aランクとして優先的に対策しましょう。
論点別・優先順位ランク一覧表
学習計画を立てる前に、まず全体像を確認してください。
| 大分類 | 論点 | ランク |
|---|---|---|
| 国税 | 印紙税 | A |
| 5点免除 | 住宅金融支援機構 | A |
| 5点免除 | 景品表示法 | A |
| 5点免除 | 土地・建物 | A |
| 5点免除 | 統計 | A |
| 地方税 | 不動産取得税 | B |
| 地方税 | 固定資産税 | B |
| 国税 | 登録免許税 | B |
| その他 | 地価公示法 | B |
| 国税 | 所得税(譲渡所得)・贈与税 | C |
| その他 | 不動産鑑定評価基準 | C |
※表はAランクから順に並べています。学習の優先順位として活用してください。
Aランク|確実に取りきる得点源
Aランクの論点は、学習時間が短くても得点に直結しやすい分野です。ここを完成させることが6点以上への最短ルートです。
印紙税【A】
課税文書かどうかを判断できれば解ける、シンプルな税金です。過去問の焼き直し問題も多く、暗記量も最小限。確実に1点を狙える論点です。
学習時間の目安:過去問5〜10問で完成
住宅金融支援機構【A】
出題範囲が非常に狭く、毎年似たパターンが出題されます。短時間で仕上がり、得点の再現性が高い分野です。
学習時間の目安:過去問5問程度で完成
景品表示法【A】
不当表示や過大な景品提供を規制する法律です。常識的な判断で解ける問題も多く、難問になりにくい分野です。
学習時間の目安:過去問5〜8問で完成
土地・建物【A】
「土地」「建物」でそれぞれ1問ずつ、合計2問出題されます。地目や建物の用途など基礎的な用語が中心で、深い理解は不要です。過去問演習だけで対応できます。
学習時間の目安:過去問5問程度で完成
統計【A】
試験直前に公表される最新数値から出題されます。覚える数字は4〜5個程度。理解より記憶が重要で、直前期に取り組めば確実に1点が取れます。
学習時間の目安:直前期に30分〜1時間で完成
Bランク|余力があれば確実に押さえたい
Aランク完成後に取り組む分野です。頻出論点に絞れば十分得点可能ですが、細かい論点まで追う必要はありません。
不動産取得税【B】
不動産を取得した際に一度だけ課税される地方税です。課税主体・課税標準・税率・軽減措置といった出題パターンがほぼ固定されています。覚える項目は多めですが、過去問で整理すれば安定して得点できます。
固定資産税と不動産取得税は毎年どちらか1問が出題されます。両方まとめて学習するのが効率的です。
固定資産税【B】
土地・建物を所有している限り毎年課税される地方税です。評価替えや課税標準の特例など細かい論点もありますが、基本構造と代表的な軽減措置を押さえれば十分です。
登録免許税【B】
不動産登記の際に課税される国税です。税率や軽減措置が印紙税より細かいため、主要論点に絞って過去問で確認しましょう。
地価公示法【B】
土地の価格を公示する制度に関する法律です。条文構造が比較的わかりやすく、後述する鑑定評価基準より理解しやすい分野です。
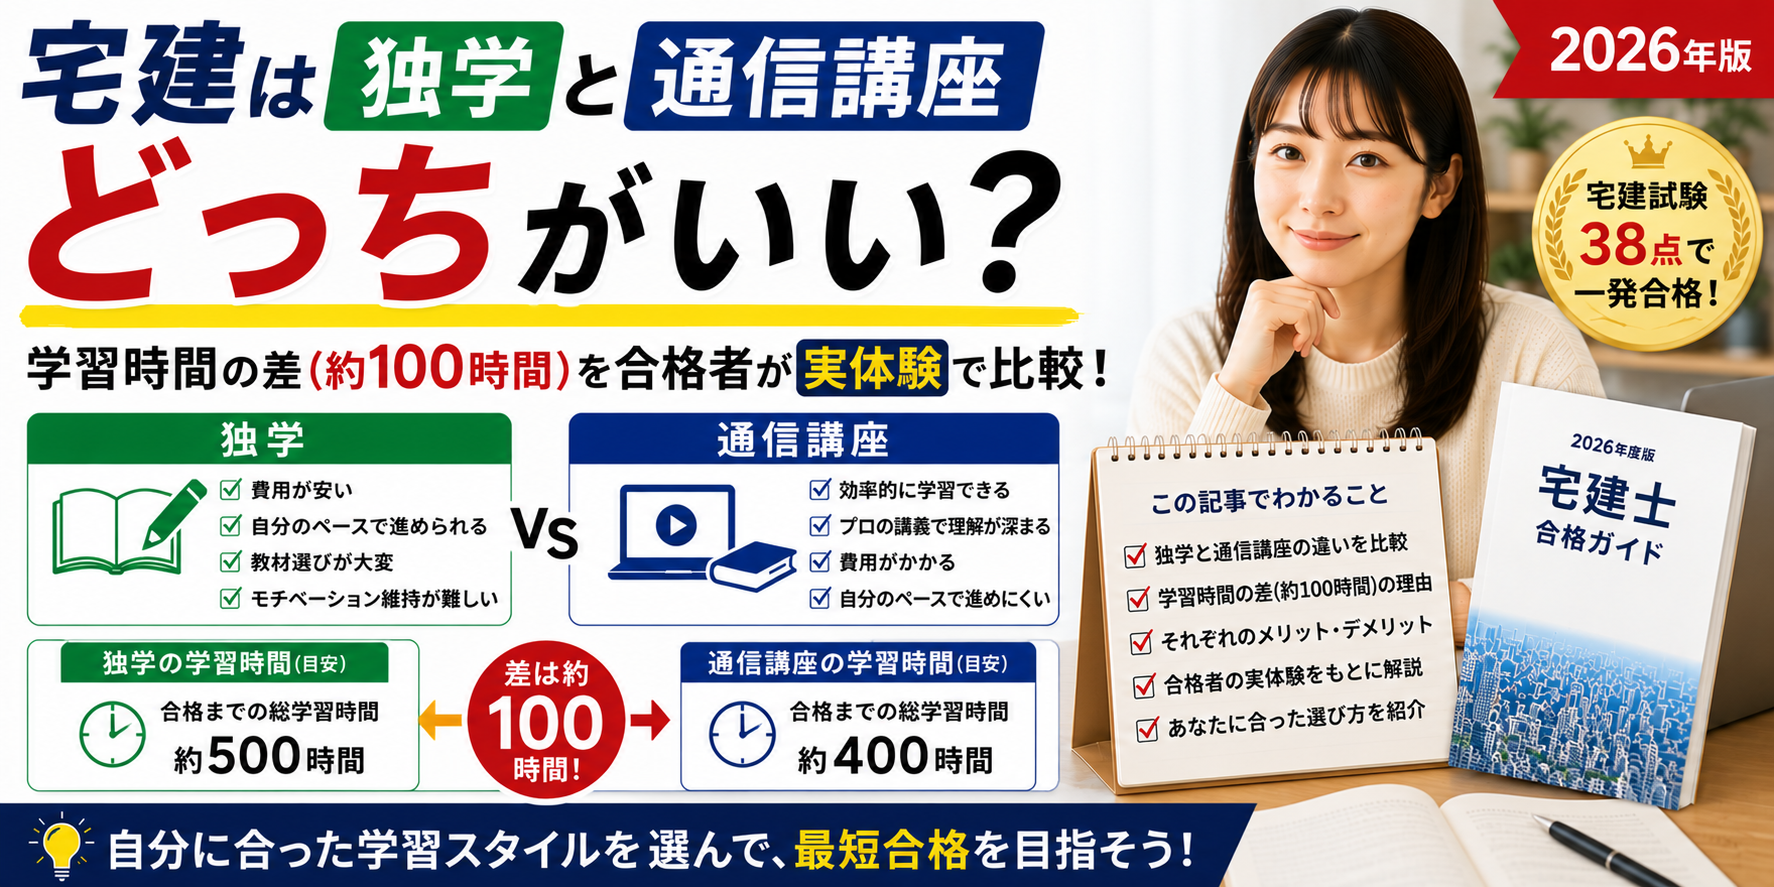
独学でここまで手が回るか不安な方は、通信講座との比較記事も参考になります
Cランク|深追い不要・最低限でOK
Cランクは基礎用語を確認する程度に留めてください。深入りすると、他の得点源への時間が削られます。
所得税(譲渡所得)・贈与税【C】
特例が非常に多く、計算問題になると難易度が急上昇します。初学者が深入りすると、理解に時間がかかる割に得点に結びつきにくい分野です。長期・短期の区別など最低限の基礎だけ確認し、深追いしないことを推奨します。
不動産鑑定評価基準【C】
専門用語が多く、概念も抽象的です。正常価格や最有効使用など、理解に時間がかかる割に得点期待値は高くありません。合否を分ける分野ではないため、最低限に留めてください。
「深追いしていい・悪い」の判断に迷ったら、筆者の実際の学習配分も参考にしてください

宅建「税その他」の勉強法|学習の進め方と時間配分
出題傾向を理解したら、次は「どう勉強するか」です。ここではA・B・Cランクを軸にした具体的な進め方を解説します。
学習の順番(A→B→Cの理由)
推奨する学習順序は以下の通りです。
- Aランクをすべて完成させる(印紙税・5点免除科目5分野)
- BランクのうちAに近いものから着手(地価公示法→地方税→登録免許税)
- Cランクは最後に基礎確認のみ
Aランクから着手する理由は、学習時間対効果が最も高く、短期間で得点が安定するためです。Bランク・Cランクへ進むほど、暗記量に対する得点効率が下がっていきます。
時間配分の目安
「税その他」全体の学習時間は、独学であれば20〜30時間程度が一つの目安です(筆者の経験ベース)。
ただし理解度や学習環境によって異なります。宅建業法や権利関係など配点の大きい科目とのバランスを考えながら配分することが重要です。
よくある失敗パターン
- 譲渡所得の計算問題に時間をかけすぎる → Cランクに集中しすぎて得点源が疎かになる
- 5点免除科目を後回しにする → 最も効率のよい得点源を最後まで仕上げられない
- 地方税を完璧にしようとする → 細かい論点まで追うのは時間対効果が低い
「税その他」の得点戦略まとめ
「税その他」は8問中、国税・地方税・その他からそれぞれ1問ずつ、5問免除科目から5問という構造で出題されます。
この仕組みを理解した上でA・B・Cランクの優先順位に沿って学習すれば、6点以上は十分に狙える科目です。
FAQ:税その他でよくある疑問
Q. 税その他は捨て科目にしていい?
捨てるのは非推奨です。特に5点免除科目と印紙税(Aランク)は短時間で4〜5点を稼げる最も効率のよい得点源です。
捨てると合格点の確保が難しくなります。
Q. 5点免除を受けていない場合はどうなる?
5点免除(登録講習修了者向け)を受けていない場合でも、5点免除科目の問題は通常通り出題されます。同じくAランクとして優先して取り組んでください。
Q. 統計はいつ勉強すればいい?
試験直前(1〜2週間前)が最適です。毎年直前期に最新の統計数値が公表されるため、それを確認してから暗記するのが効率的です。
Q. 独学と通信講座、税その他はどちらで勉強すべき?
税その他は範囲が広いため、体系的なテキストがある通信講座の方が効率よく学べる場合があります。独学の場合は過去問集と薄めのテキストを組み合わせる方法が現実的です。
教材選び・通信講座の比較はこちら

Q. 税その他の出題傾向は毎年変わりますか?
基本的な出題構成(国税1問・地方税1問・その他1問・5問免除5問)は大きく変わりませんが、どの分野から実際に出題されるか(例:不動産取得税か固定資産税か)は年度によって異なります。
学習の最終段階では、直近の本試験問題や過去問集で最新の出題実績を確認しておきましょう。
次のステップ|あわせて読みたい関連記事
この記事を読んだ後は、以下の記事で学習全体の設計を確認してください。
※本記事の内容は、筆者の受験経験および一般的な試験傾向をもとにした一例です。6点以上という目標はあくまで目安であり、特定の年度における合格点を保証するものではありません。また合格点や難易度は年度ごとに変動します。学習方法はご自身の理解度・学習環境に合わせて調整してください。